CUÁNTO CUESTA SACAR UN CRÉDITO HIPOTECARIO UVA
Los bancos ofrecen créditos hipotecarios UVA con tasas desde el 6,5% y plazos de hasta 30 años. Para un préstamo de u$s75.000, las primeras cuotas parten de unos $653.600, aunque el costo financiero, los seguros y la actualización del capital son factores clave antes de tomar una decisión.
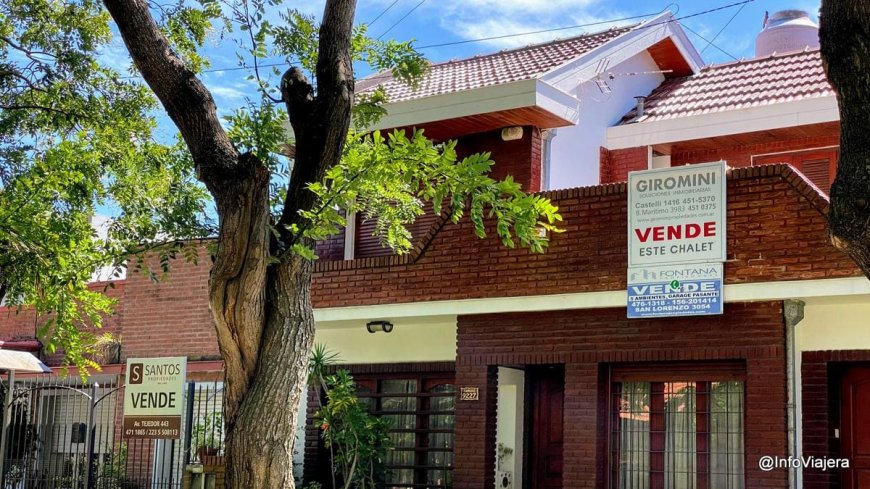
Los créditos hipotecarios UVA vuelven a aparecer como una alternativa para quienes buscan comprar una vivienda, impulsados por la competencia entre los bancos y la reducción de las tasas.
Actualmente, algunas entidades ofrecen préstamos desde el 6,5% TNA, con plazos que llegan hasta los 30 años. Pero el dato que más interesa a quienes analizan sacar un crédito es cuánto deberán pagar todos los meses.
Cuánto cuesta un crédito por u$s 75 mil
Para una vivienda de u$s100.000, tomando una financiación del 75%, el préstamo sería de u$s75.000. Con un tipo de cambio de referencia de $1.350, equivale a unos $101,25 millones.
Con ese monto, las primeras cuotas varían según la entidad, la tasa y el plazo.
El Banco Nación presenta una cuota inicial estimada en $653.600, con una tasa del 6,7% y un plazo de 30 años.
Le siguen el Banco Ciudad, con unos $684.800; BBVA, con $708.000; Banco Provincia, con $755.200; ICBC, con $779.600; Galicia y Credicoop, con $816.500; Macro, con $880.300; Banco Hipotecario, con $939.300, y Santander, con $942.800.
La diferencia entre las distintas alternativas llega a casi $300.000 por mes en la primera cuota.
Qué sueldo hay que tener
La tasa también tiene un impacto directo sobre el ingreso necesario para acceder al préstamo.
Para un crédito de u$s75.000 a 20 años, con una tasa del 6,5%, la cuota inicial ronda los $755.200 y el ingreso familiar requerido se ubica en aproximadamente $3,02 millones, considerando una afectación del 25%.
Con una tasa del 7,5%, la cuota sube a $816.500 y el ingreso necesario alcanza unos $3,26 millones.
Si la tasa fuera del 10%, la cuota inicial treparía hasta unos $977.000 y el ingreso familiar requerido rondaría los $3,9 millones.
La cuota inicial no es el único número que importa.
Antes de contratar un hipotecario UVA hay que revisar el Costo Financiero Total (CFT), los seguros y las condiciones para mantener la tasa bonificada. Algunos bancos exigen acreditar el sueldo y pueden incrementar la tasa si el cliente deja de hacerlo.
Los seguros de vida y de incendio u hogar pueden sumar entre $30.000 y $60.000 mensuales, mientras que perder la condición de acreditación de haberes puede elevar la cuota de manera significativa.
UVA la cuota cambia
Los créditos UVA tienen además una particularidad central: el capital se actualiza de acuerdo con el valor de la UVA, vinculada a la inflación.
Por eso, una cuota inicial baja no garantiza que el esfuerzo mensual permanezca igual durante todo el préstamo. La evolución de los salarios y la capacidad de mantener los ingresos serán determinantes para afrontar una deuda que puede extenderse durante 20 o 30 años.Tampoco alcanza con tener el anticipo.
Para una propiedad de u$s100.000, el comprador debería aportar inicialmente u$s25.000 correspondientes al 25% que no financia el banco. Pero a esa suma hay que agregar comisión inmobiliaria, escrituración, hipoteca, impuestos y tasas.
Según el cálculo analizado, el dinero necesario para concretar la operación puede representar entre el 33% y el 36% del valor de la propiedad.
La baja de las tasas mejora las condiciones de entrada al mercado hipotecario y reduce el ingreso necesario para acceder a determinados préstamos. Pero antes de tomar una deuda de largo plazo, el número importante no es solamente cuánto cuesta la primera cuota: también hay que calcular cuánto dinero se necesita para comprar y cuánto podrá soportar el ingreso familiar a lo largo de los años.